
AKTUALITA
6/11/2026
#HRNOTES 45
ODSTUPNÉ I BEZ SKUTEČNÝCH ORGANIZAČNÍCH ZMĚN? ROZHODUJE, CO SI STRANY DOHODLY.
Nejvyšší soud se nedávno zabýval otázkou, zda má zaměstnanec právo na odstupné, pokud byl pracovní poměr ukončen dohodou z organizačních důvodů, které ve skutečnosti neexistovaly.
Zaměstnavatel chtěl původně ukončit pracovní poměr kvůli závažnému porušování pracovních povinností zaměstnance. Nakonec se však strany dohodly na skončení pracovního poměru pro nadbytečnost a sjednaly odstupné ve výši trojnásobku průměrného výdělku.
Žádné organizační změny přitom ale fakticky neproběhly, což obě strany věděly. Zaměstnavatel proto následně odmítl odstupné vyplatit s tím, že zaměstnanci na něj nevzniklo zákonné právo.Nejvyšší soud však připomněl, že právo na odstupné může zaměstnanci vzniknout nejen ze zákona, ale také na základě dohody se zaměstnavatelem, a to i v případech, kdy zákoník práce odstupné nepřiznává.
Rozhodující je přitom skutečná vůle stran. Pokud se chtěly dohodnout na vyplacení odstupného bez ohledu na existenci organizačních důvodů, je zaměstnavatel povinen takovou dohodu dodržet. Právě k tomuto závěru soud dospěl i v projednávaném případě.
Co z toho plyne pro praxi?
Je třeba rozlišovat mezi odstupným, na které zaměstnanci vzniká právo přímo ze zákoníku práce, a odstupným, na které mu vzniká právo z jiného důvodu, typicky na základě dohody se zaměstnavatelem nebo vnitřního předpisu. Zaměstnavatel se totiž může zavázat k poskytnutí odstupného nejen ve vyšší částce, než stanoví zákon, ale také v případech, kdy zaměstnanci zákonné právo na odstupné vůbec nevzniká.
Pokud proto zaměstnavatel spoléhá na to, že důvod skončení pracovního poměru uvedený v dohodě je pouze fiktivní, a zaměstnanci tak právo na odstupné nevznikne, může se mýlit. Právě uzavřením takové dohody totiž může zaměstnanci založit samostatné právo na odstupné, a to bez ohledu na skutečný důvod skončení pracovního poměru.
Zároveň si tímto postupem zaměstnavatel může „vyrobit“ problém v oblasti povinných odvodů, neboť není-li dán zákonný důvod pro poskytnutí odstupného, podléhá vyplacená částka odvodům na sociální a zdravotní pojištění na straně zaměstnance i zaměstnavatele. Právní jistotě obou stran tak může prospět, pokud je poskytnuté plnění označováno transparentně jinak, než jako odstupné (např. odchodné, mimořádný bonus apod.)
Právní služby v CZ, SK i v zahraničí
Kontakt
info@forlex.cz
+420 596 110 300
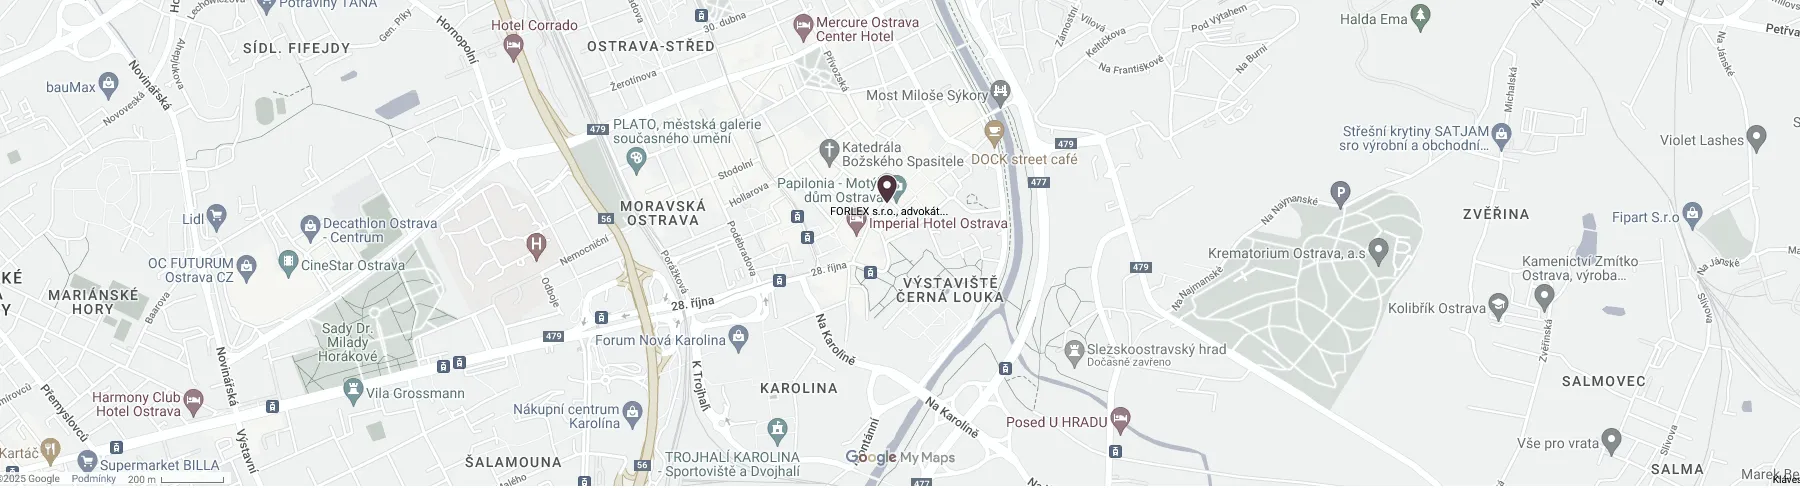
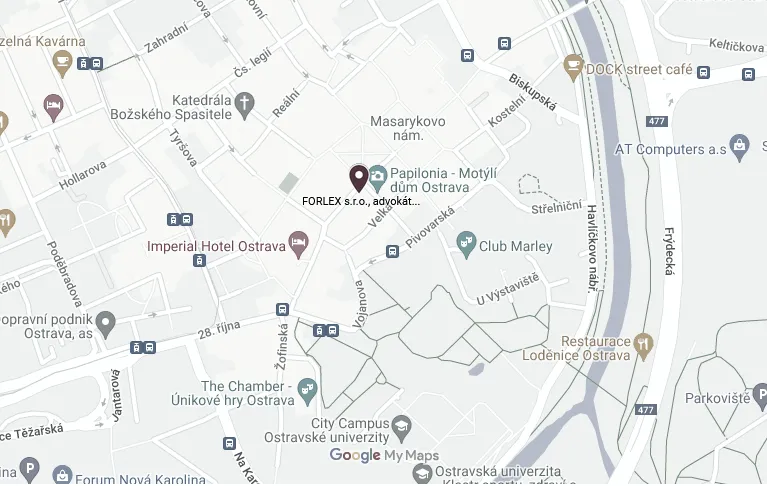
Ostrava
FORLEX s.r.o., advokátní kancelář
28. října 3159/29, 702 00 Ostrava
Brno
FORLEX s.r.o., advokátní kancelář
Palác Trnitá, Trnitá 542/18, 602 00 Brno
Fakturační údaje
IČO: 04275705, DIČ: CZ 04275705
ČSOB
č. účtu CZK – 321695472/0300
č. účtu EUR – 333568649/0300
Zapsaná v obchodním rejstříku vedeném Krajským soudem v Ostravě, oddíl C, vložka 63028.
Zásady zpracování osobních údajů
WHISTLEBLOWING – ochrana oznamovatelů
Informace pro spotřebitele
Česká advokátní komora byla dne 5. 2. 2016 pověřena Ministerstvem průmyslu a obchodu ČR mimosoudním řešením spotřebitelských sporů pro oblast sporů mezi advokátem a spotřebitelem ze Smluv o poskytování právních služeb (na základě zákona č. 634/1992 Sb., o ochraně spotřebitele ve znění pozdějších předpisů). Internetová stránka tohoto pověřeného subjektu je www.cak.cz.